


Pixpay
4,63.47K Avis
Caractéristiques de l’application
- Version
- 6.11.61
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Pixpay
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
Quand on choisit une application financière pour un adolescent, le vrai test ne commence pas au moment où la carte arrive. Il commence dès l’installation, avec la création du compte, la compréhension des rôles entre parent et enfant, puis les premiers paiements. C’est sur ce parcours concret que j’ai regardé Pixpay, une application de finance personnelle développée par Pixpay et pensée pour aider les adolescents à apprendre à gérer un budget avec une carte de paiement.
Mon impression générale est positive, mais pas aveugle. L’application a une idée claire : donner au jeune un espace plus autonome tout en laissant le parent garder un cadre de suivi. Cette approche peut être beaucoup plus pédagogique qu’une simple carte bancaire remise sans explication. En revanche, elle demande que la famille accepte de prendre quelques minutes pour comprendre le fonctionnement et vérifier chaque étape. Si l’on cherche seulement un moyen de payer sans accompagnement, l’expérience risque de sembler plus encadrée que prévu.
Disponible gratuitement et classée PEGI 3, elle s’adresse à un public familial plutôt large. Elle a été publiée le 24 octobre 2019 et sa version actuelle est la 6.11.36, avec une compatibilité à partir d’Android 8.0. Sa présence auprès de plus d’un million d’utilisateurs et sa moyenne de 4,6 sur environ 16 milliers d’évaluations montrent qu’elle a trouvé son public, mais ces chiffres ne remplacent pas une question plus importante : est-ce que son organisation correspond à votre manière de gérer l’argent de poche ?
Une application utile, mais surtout quand la famille accepte son mode d’emploi
Je trouve que l’intérêt de Pixpay dépend moins de la fréquence d’utilisation que de la façon dont la famille aborde l’argent de poche. Avant de choisir, je me demanderais donc si parent et adolescent sont prêts à s’accorder sur les règles, puis à faire régulièrement le point sans transformer chaque dépense en contrôle. Cette question aide à juger la valeur de l’accès gratuit, mais aussi à voir si une solution plus simple conviendrait mieux.
Le premier blocage arrive souvent avant le premier paiement
Le point qui peut dérouter n’est pas forcément une panne. C’est souvent la différence entre ce que le parent imagine et ce que l’adolescent peut réellement faire. Pixpay n’est pas simplement un portefeuille numérique individuel. Son intérêt repose sur une relation familiale : l’adulte configure et accompagne, tandis que le jeune apprend à utiliser son argent dans un cadre défini.
Je conseille donc de ne pas installer l’application à la hâte, juste avant un départ ou une sortie. Il vaut mieux prévoir un moment calme pour lire les écrans, vérifier les informations saisies et expliquer à l’adolescent ce qui relève de son autonomie et ce qui reste du ressort du parent. Cette discussion évite une frustration classique : croire que la carte fonctionnera immédiatement comme une carte bancaire adulte, sans étape de validation ni règle familiale.
Autre source de confusion : l’application peut être perçue comme un outil de contrôle ou, à l’inverse, comme une promesse d’indépendance totale. À mon avis, elle fonctionne mieux lorsqu’elle est présentée comme un support d’apprentissage. Le jeune peut commencer à observer ses dépenses, à distinguer un achat prévu d’un achat impulsif et à comprendre pourquoi un budget se vide. Le parent, lui, doit éviter de transformer chaque mouvement en interrogation.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Le meilleur usage de Pixpay n’est pas de surveiller chaque dépense, mais de rendre les conversations sur l’argent plus concrètes. Une dépense visible devient un point de départ pour parler de priorités, d’épargne ou de budget hebdomadaire, plutôt qu’un sujet abstrait.
Les vérifications simples qui évitent la majorité des difficultés
Avant de chercher une solution compliquée, je reprends toujours les fondamentaux. L’appareil doit utiliser au moins Android 8.0, et il faut installer la version disponible la plus récente compatible avec le téléphone. Une application financière qui se ferme ou affiche mal certains écrans peut donner l’impression que le compte est bloqué alors que le problème vient simplement d’un environnement trop ancien ou mal mis à jour.
Je vérifie ensuite que le parent utilise bien le bon compte et que l’adolescent ne tente pas de réaliser une action réservée à l’espace familial. Ce contrôle paraît évident, mais il explique beaucoup de messages contradictoires lors d’une première configuration. Une personne peut croire que les informations ont disparu alors qu’elle consulte simplement un autre profil ou un autre écran.
La connexion internet mérite aussi un contrôle très banal : passer du Wi-Fi aux données mobiles, ou l’inverse, puis relancer l’application. Pour une opération financière, il vaut mieux éviter de multiplier les tentatives rapides. Si un écran semble ne pas répondre, je ferme l’application, j’attends un instant et je la rouvre plutôt que d’appuyer plusieurs fois sur la même commande.
Enfin, je prépare à l’avance les informations nécessaires à l’inscription et je relis chaque donnée avant de continuer. Une faute dans un nom, une adresse ou un élément d’identification peut rendre la suite plus pénible. Ce n’est pas une particularité spectaculaire de Pixpay, mais dans une application destinée à un parent et à un adolescent, la précision au départ évite de devoir expliquer ensuite pourquoi une étape ne se termine pas.
Une méthode de configuration plus confortable pour parent et adolescent
La configuration est plus facile si elle se fait en deux temps. Je commence par l’espace du parent, sans laisser l’adolescent remplir rapidement les écrans à sa place. Je lis les intitulés, je note mentalement les règles choisies et je m’assure que chacun sait quel espace il doit utiliser. Ensuite seulement, je fais participer le jeune afin qu’il comprenne les éléments qui le concernent.
Cette méthode a un avantage pratique : elle sépare les erreurs de saisie des incompréhensions sur le fonctionnement. Si tout est fait en même temps, il devient difficile de savoir si un blocage vient d’une information mal entrée, d’une étape inachevée ou d’une attente erronée concernant la carte et le budget.
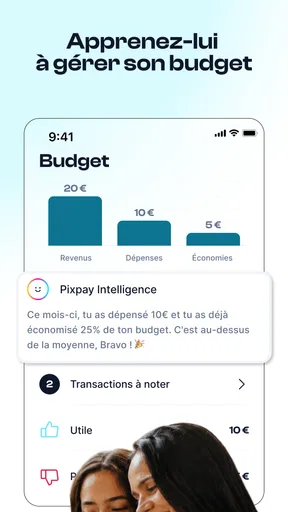
Je recommande également de réaliser un premier parcours pédagogique avant de laisser l’adolescent gérer seul une dépense importante. On peut commencer par regarder ensemble les écrans de budget et les mouvements, puis demander au jeune de reformuler ce qu’il voit. S’il ne sait pas expliquer la différence entre l’argent disponible et une dépense déjà effectuée, il est trop tôt pour considérer que l’outil a rempli son rôle éducatif.
Le choix du moment compte aussi. Une installation faite dans l’urgence, avec une batterie faible ou une connexion instable, crée une mauvaise première impression. Une fois le compte prêt, je préfère attendre que tout soit clair avant de tester un paiement réel. Cela permet de distinguer un souci de configuration d’un problème rencontré chez un commerçant.
Que faire quand le parcours s’interrompt ?
Lorsqu’une étape ne se termine pas, je reprends le parcours dans l’ordre au lieu de recommencer tout le compte. Je regarde d’abord si l’écran indique une action précise, puis je vérifie la connexion et la version de l’application. Si le problème concerne une information personnelle, je relis les champs plutôt que de les modifier au hasard.
Pour un paiement qui ne semble pas aboutir, je déconseille de multiplier immédiatement les essais. Il faut d’abord vérifier si la transaction apparaît déjà dans l’historique ou si le commerçant a affiché un message particulier. Un paiement peut parfois sembler interrompu alors qu’une confirmation est simplement arrivée avec un léger décalage. Refaire l’opération sans contrôle peut créer une situation confuse.
Si l’application paraît figée, je la ferme complètement puis je la relance. Je vérifie aussi que le téléphone n’est pas saturé ou que le système ne bloque pas son fonctionnement en arrière-plan. Ces gestes restent généraux, mais ils sont plus sûrs que de supprimer des données ou de réinstaller immédiatement une application liée à un compte financier.
La réinstallation doit rester une solution tardive, car elle ajoute une étape de connexion et peut compliquer la situation si l’utilisateur ne se souvient plus des informations nécessaires. Avant d’en arriver là, je conserve les messages affichés et je note l’action qui précédait le blocage. Cette petite trace rend l’assistance plus efficace et évite de décrire le problème par un vague « ça ne marche pas ».
Quand le problème vient de l’environnement plutôt que de Pixpay
Une application de paiement n’est pas seule responsable de toute l’expérience. Un terminal de commerçant peut refuser une transaction, une connexion peut être instable, ou le téléphone peut présenter un dysfonctionnement. Pour isoler la cause, je compare les situations : le problème arrive-t-il dans l’application, chez un seul commerçant, ou partout ? Cette distinction est plus utile qu’un redémarrage répété.
Si les écrans de l’application s’ouvrent normalement mais qu’un paiement précis échoue, je ne conclus pas immédiatement à une panne générale. Je regarde le contexte de l’achat et j’évite de promettre à l’adolescent qu’un nouvel essai fonctionnera forcément. Dans le doute, mieux vaut interrompre la tentative et demander l’aide du parent plutôt que d’insister avec une carte ou un téléphone qui ne réagit pas comme prévu.
Le téléphone lui-même peut également être la cause. Une batterie presque vide, un système ancien, un espace de stockage réduit ou une connexion qui bascule sans cesse peuvent perturber l’utilisation. Mon conseil est de tester l’application dans un environnement stable avant de tirer une conclusion sur sa fiabilité. Cela ne règle pas tous les cas, mais cela évite de confondre une difficulté locale avec un défaut du service.
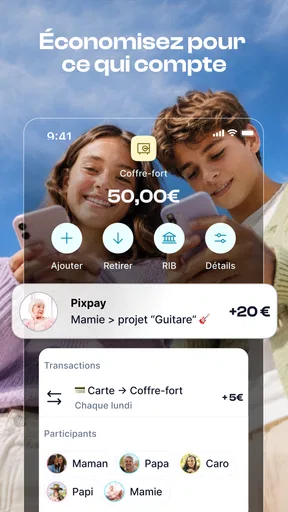
Il faut aussi accepter qu’un outil de budget ne remplace pas les règles de la famille. Pixpay peut rendre les dépenses plus visibles, mais il ne décide pas à la place des parents combien donner, quelles habitudes encourager ou comment réagir à un achat inattendu. L’application devient vraiment intéressante lorsque ses informations servent à construire une routine : regarder les mouvements à un moment convenu, faire le point sur le budget et ajuster les objectifs.
Ce que l’on gagne face aux solutions plus classiques
Par rapport à de l’argent liquide, Pixpay apporte une continuité pratique : le jeune peut apprendre à suivre ses dépenses dans un environnement numérique proche de celui qu’il rencontrera plus tard. Le liquide reste excellent pour visualiser immédiatement ce qui disparaît d’un portefeuille, mais il laisse moins de traces pour revenir sur les habitudes. L’application est donc plus adaptée aux familles qui veulent transformer les dépenses quotidiennes en apprentissage suivi.
Face à une carte bancaire classique au nom d’un adulte, son intérêt est d’offrir un cadre plus lisible pour l’argent de poche. Une carte traditionnelle peut être pratique, mais elle mélange parfois les achats de l’adolescent avec le reste des dépenses du compte. Ici, l’objectif est plus ciblé : donner au jeune une responsabilité progressive, sans le placer directement dans la même logique qu’un compte adulte.
En revanche, une solution bancaire familiale déjà bien maîtrisée peut être préférable si les parents veulent tout centraliser dans leur établissement habituel. De même, une simple application de suivi des dépenses conviendra mieux à une famille qui ne souhaite pas associer une carte de paiement à l’apprentissage budgétaire. Pixpay a du sens lorsque l’on veut les deux dimensions ensemble : un moyen de paiement pour l’adolescent et un accompagnement financier.
Trois usages qui rendent l’expérience plus pédagogique
Le premier usage intéressant consiste à fixer un rendez-vous régulier très court, plutôt qu’à commenter chaque achat. Une fois par semaine, le parent peut demander à l’adolescent de classer mentalement ses dépenses : nécessaire, plaisir, oubli ou achat à réfléchir. Cette routine transforme l’application en outil d’apprentissage au lieu d’en faire un tableau de contrôle permanent.
Le deuxième consiste à utiliser un achat réel comme exercice de prévision. Avant une sortie, le jeune estime ce qu’il devra dépenser et ce qu’il souhaite garder. Après la sortie, il compare son estimation avec la réalité. Ce petit avant-après est plus formateur qu’une longue explication sur le budget, car il montre concrètement l’effet d’un achat imprévu.
Le troisième est de laisser l’adolescent expliquer lui-même ce qu’il voit dans l’application. Le parent peut poser une question simple : « Combien peux-tu encore dépenser sans renoncer à ton objectif ? » Si la réponse n’est pas claire, cela signale un besoin d’accompagnement. Ce test révèle une limite souvent oubliée : avoir accès à une information ne signifie pas encore savoir l’interpréter.
Ces usages demandent de la régularité, mais ils évitent une erreur fréquente : croire que la technologie suffit à créer de bonnes habitudes. La carte et l’application facilitent le suivi ; la progression vient surtout des échanges et de la répétition.
À qui je le conseille, et dans quels cas je passerais mon tour
Je conseille Pixpay aux parents qui veulent introduire progressivement la gestion de l’argent et qui sont prêts à accompagner les premières étapes. C’est particulièrement pertinent pour un adolescent qui commence à faire quelques achats seul, qui reçoit régulièrement de l’argent de poche ou qui doit apprendre à distinguer envie immédiate et budget disponible.
Je le conseillerais moins à une famille qui cherche une solution totalement autonome, sans configuration ni discussion. L’application n’a pas vocation à supprimer le rôle du parent. Elle peut également sembler excessive pour un jeune qui utilise très rarement une carte et dont les dépenses sont déjà gérées directement par les adultes.
Je serais prudent si le téléphone utilisé est ancien ou peu fiable, car les difficultés techniques peuvent prendre une place disproportionnée dans l’apprentissage. Dans ce cas, une méthode plus simple, comme une enveloppe d’argent de poche accompagnée d’un carnet, peut être plus efficace au début. L’objectif reste d’apprendre à gérer, pas de transformer chaque sortie en dépannage.
Mon avis après l’avoir envisagée dans la vie quotidienne
Ce que j’apprécie le plus dans Pixpay, c’est son positionnement concret. Elle ne présente pas la gestion du budget comme une notion scolaire éloignée de la réalité : l’adolescent doit observer ce qu’il dépense et comprendre les conséquences. Le développeur Pixpay a construit son application autour de cette transition entre argent de poche et autonomie, ce qui lui donne une identité plus précise qu’un simple outil de paiement.
Ma réserve principale concerne le parcours de départ et la nécessité d’être attentif aux rôles, aux informations saisies et au contexte des premiers paiements. Ce n’est pas une application que je remettrais à un adolescent avec la consigne de tout découvrir seul. Elle fonctionne mieux lorsque le parent accompagne sans étouffer, puis laisse progressivement le jeune expliquer et gérer ses choix.
Avec une moyenne de 4,6 fondée sur environ 16 milliers d’évaluations et environ 3,4 milliers d’avis, l’accueil est très favorable. Je retiens surtout que son intérêt ne se mesure pas uniquement à la facilité d’ouvrir l’application. La vraie valeur apparaît après plusieurs semaines, lorsque les dépenses deviennent un support de discussion et que l’adolescent commence à anticiper au lieu de simplement constater.
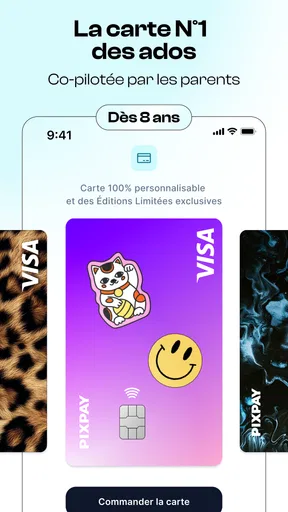
Au final, je recommande Pixpay aux familles qui cherchent une carte de paiement pour adolescent associée à un apprentissage progressif du budget. Je la choisirais plutôt qu’une carte classique si le but est de créer un cadre familial clair. Je préférerais une solution plus simple si l’on veut seulement donner de l’argent ou si personne n’a le temps d’accompagner la mise en route. Pour le bon public, c’est une application utile et cohérente, à condition de traiter la configuration comme une étape importante et non comme une formalité.
Avantages
- Carte bancaire pensée pour les adolescents
- avec contrôle parental intégré.
- Application claire pour suivre les dépenses et le solde en temps réel.
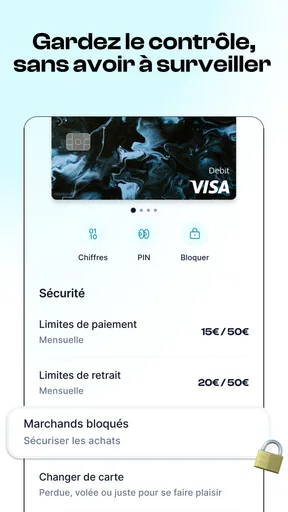
- Possibilité de définir des limites et de bloquer certains types d’achats.
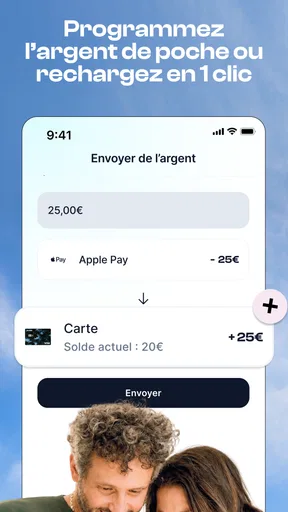
- Les virements d’argent de poche sont rapides et faciles à programmer.
- L’adolescent apprend progressivement à gérer son budget au quotidien.
Inconvénients
- L’abonnement mensuel peut sembler élevé pour une simple carte de paiement.
- Certaines fonctionnalités dépendent de l’offre choisie et peuvent être payantes.
- Le service nécessite l’accord et l’implication d’un parent ou représentant légal.
- Les retraits d’espèces peuvent être limités ou entraîner des frais selon l’offre.
- La disponibilité de certaines options varie selon le pays et les conditions du compte.
FAQ sur Pixpay
Qu’est-ce que Pixpay et à qui s’adresse cette application ?
Pixpay est une solution de paiement destinée principalement aux adolescents, avec une carte et une application mobile conçues pour les accompagner dans l’apprentissage de la gestion de l’argent. Le parent conserve un rôle de supervision, tandis que l’adolescent peut consulter son solde, suivre ses dépenses et utiliser sa carte selon les règles définies dans l’abonnement et les conditions du service.
Comment fonctionne la carte Pixpay et où peut-elle être utilisée ?
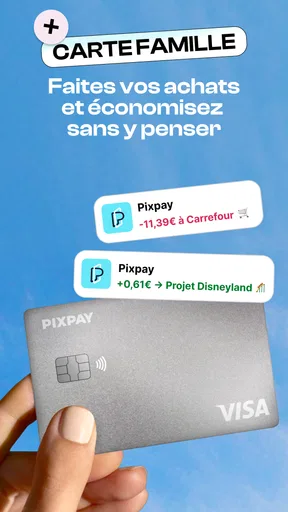
Après l’inscription et la validation du compte, l’adolescent reçoit une carte Pixpay utilisable pour les achats autorisés, notamment en magasin et en ligne, selon les paramètres de sécurité et les limites du compte. L’application permet généralement de suivre les transactions et, selon les fonctionnalités disponibles, de gérer certaines options comme le blocage temporaire ou les paiements sans contact.
Les parents peuvent-ils contrôler les dépenses de leur enfant avec Pixpay ?
Oui, le contrôle parental constitue l’un des principaux intérêts de Pixpay. Depuis leur espace, les parents peuvent suivre les dépenses, consulter les opérations, alimenter le compte et encadrer l’utilisation de la carte. Les possibilités exactes peuvent dépendre de l’offre choisie, de l’âge de l’utilisateur et des règles appliquées par Pixpay au moment de l’utilisation.
Pixpay est-il gratuit ou faut-il payer un abonnement ?
Pixpay fonctionne généralement avec une formule d’abonnement, dont le prix et les services inclus peuvent varier selon l’offre sélectionnée. Il est important de vérifier le tarif actuel, la durée d’engagement éventuelle, les frais liés à la carte, aux retraits ou à certaines opérations, ainsi que les conditions de résiliation avant de finaliser l’inscription.
Pixpay est-il sûr pour un adolescent et que se passe-t-il en cas de perte de la carte ?
Pixpay intègre des fonctions destinées à sécuriser les paiements, comme le suivi des transactions et la possibilité de réagir rapidement en cas de problème. Si la carte est perdue ou volée, le parent doit la bloquer dès que possible depuis l’application et contacter l’assistance si nécessaire. Il faut également protéger les identifiants et ne jamais partager les codes de sécurité.


